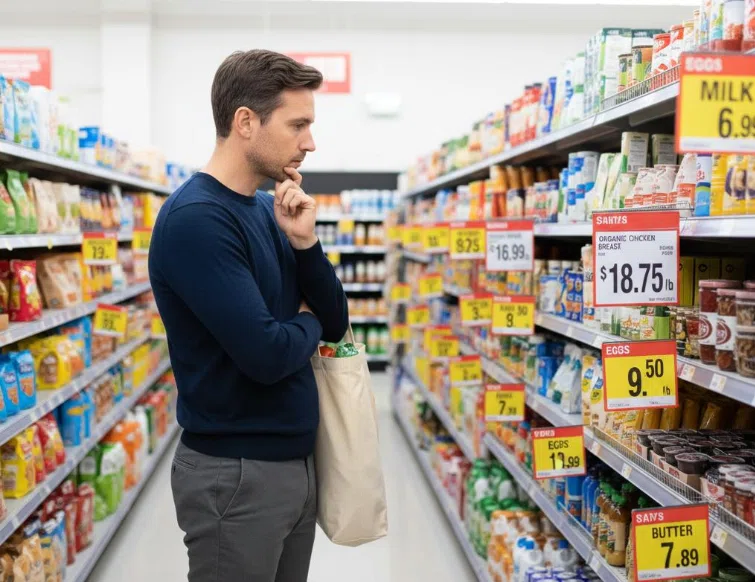
وقتی قیمتها مدام تغییر میکنند، چرا تصمیم مالی اینقدر سخت میشود؟
 omnasi journal
گاهی مشکل این نیست که نمیدانیم چطور پولمان را مدیریت کنیم؛ مشکل این است که عددها دیگر ثابت نمیمانند.
امروز قیمت یک کالا را میبینید و فکر میکنید میتوانید برای خریدش تصمیم بگیرید. چند هفته بعد، همان کالا قیمت دیگری دارد. هزینه اجاره، مواد غذایی، خدمات، حملونقل یا حتی یک خرید معمولی میتواند در فاصله کوتاهی تغییر کند.
در چنین شرایطی، برنامهریزی مالی دیگر شبیه محاسبه ساده درآمد و هزینه نیست.
مخاطب ایرانی این تجربه را فقط در یک کتاب اقتصادی نمیخواند؛ آن را در خریدهای روزمره، تغییر قیمتها و ارزش پول خود تجربه میکند. در اکتبر ۲۰۲۶ نیز ریال ایران به پایینترین سطح گزارششده خود رسیده و رویترز از تورم بالای ۷۰ درصد و کاهش بیش از نیمی از ارزش ریال در یک سال گذشته گزارش کرده است. برآورد ژوئیه ۲۰۲۶ صندوق بینالمللی پول نیز تورم متوسط ایران در سال ۲۰۲۶ را ۶۸٫۹ درصد پیشبینی کرده است.
در چنین محیطی، یک سؤال مهم شکل میگیرد:
وقتی آینده مالی قابل پیشبینی نیست، مغز ما چگونه تصمیم میگیرد؟
وقتی «قیمت امروز» دیگر اطلاعات کافی نیست
در یک اقتصاد با تورم پایین و نسبتاً باثبات، قیمت امروز تا حدی میتواند مبنای برنامهریزی فردا باشد. اما وقتی قیمتها مرتب تغییر میکنند، قیمت فعلی فقط یک عدد نیست؛ به یک سیگنال درباره آینده تبدیل میشود.
ممکن است فرد هنگام خرید با خودش بگوید:
«اگر الان نخرم، ماه بعد گرانتر میشود.»
اما فرد دیگری ممکن است بگوید:
«شاید چند روز دیگر قیمت پایین بیاید؛ فعلاً صبر کنم.»
در واقع، تصمیم مالی فقط بر اساس نیاز فعلی گرفته نمیشود؛ انتظار ما درباره آینده قیمتها نیز وارد تصمیم میشود.
پژوهشهای اقتصادی نشان میدهند انتظارات تورمی واقعاً میتوانند رفتار مصرفکننده را تغییر دهند. یک مطالعه در سال ۲۰۲۵ نشان داد هرچه خانوارها افزایش قیمت بیشتری را برای آینده انتظار داشته باشند، تمایل آنها به کاهش یا به تعویق انداختن برخی مخارج بیشتر میشود؛ این رابطه در دورههای تورم بالا نیز قویتر بوده است.
اما پژوهش دیگری نشان داده که همه افراد به یک شکل واکنش نشان نمیدهند: وقتی افراد افزایش قیمتهای آینده را از تجربه شخصی خود احساس میکنند، ممکن است بعضی خریدها را جلو بیندازند، چون انتظار دارند خرید بعدی گرانتر شود. این واکنش در خانوارهایی که پسانداز نقدی کمتری دارند یا بدهی بیشتری دارند، محدودتر گزارش شده است.
بنابراین حتی یک سؤال ساده مثل «الان بخرم یا بعداً؟» در شرایط تورمی میتواند به یک تصمیم پیچیده درباره آینده تبدیل شود.
تورم فقط قدرت خرید را کم نمیکند؛ قطعیت را هم کم میکند
وقتی قیمتها تغییر میکنند، فقط مقدار پولی که در اختیار داریم تغییر نمیکند.
قابلیت پیشبینی زندگی هم ضعیفتر میشود.
ممکن است درآمد یک نفر امروز همان باشد، اما نداند سه ماه دیگر با همان درآمد چه چیزهایی میتواند بخرد.
به همین دلیل، سلامت مالی فقط به مقدار درآمد یا دارایی مربوط نیست. یکی از ابعاد مهم آن، احساس توانایی برای مدیریت وضعیت مالی و پیشبینی نسبی آینده است. در ادبیات علمی، financial well-being نیز مفهومی فراتر از مقدار پول دارد و به عواملی مانند وضعیت مالی فعلی، احساس آزادی مالی و امکان رسیدن به سطح زندگی مطلوب فرد مربوط میشود.
در شرایط تورمی شدید، این بخش از تجربه مالی اهمیت بیشتری پیدا میکند.
وقتی نمیدانی هزینه یک نیاز ضروری ماه آینده چقدر خواهد شد، حتی تصمیمهای بسیار ساده هم ممکن است انرژی ذهنی بیشتری بگیرند.
شاید بارها برایتان پیش آمده باشد که بخواهید چیزی بخرید و چند بار قیمت آن را بررسی کنید، فروشگاههای مختلف را مقایسه کنید، از خرید منصرف شوید، دوباره قیمت را ببینید و در نهایت هنوز مطمئن نباشید تصمیم درستی گرفتهاید.
این الزاماً به معنای «ضعف در مدیریت مالی» نیست.
وقتی محیط اقتصادی ناپایدار است، تصمیمگیری واقعاً دشوارتر میشود.
چرا ممکن است مدام قیمتها را چک کنیم؟
عدم اطمینان معمولاً میل به پیدا کردن اطلاعات بیشتر را افزایش میدهد.
قیمت ارز، طلا، کالا، اجاره یا حتی هزینه یک خدمت را دوباره بررسی میکنیم، چون میخواهیم از وضعیت جدید عقب نمانیم.
اما اطلاعات بیشتر همیشه به تصمیم بهتر منجر نمیشود.
پژوهشهای جدید درباره عدمقطعیت نشان میدهند که وقتی آینده مبهم است، ذهن میتواند بیش از حد روی نشانههای تهدید و احتمالهای منفی تمرکز کند و در برخی شرایط به تصمیمگیری محتاطانهتر، اجتناب یا حتی نشخوار ذهنی برسد. مرور جدیدی درباره پیامدهای عدمقطعیت به نقش آن در تغییر ارزیابی ریسک، توجه بیش از حد به نتایج منفی و اختلال در تصمیمگیری اشاره میکند.
در شرایط اقتصادی ناپایدار، این میتواند به شکل بسیار روزمرهای ظاهر شود:
«امروز قیمتش چنده؟»
«فردا گرونتر میشه؟»
«الان بخرم ضرر میکنم؟»
«نکند چند روز دیگر قیمت دو برابر شود؟»
در این حالت، بخشی از ذهن دائماً در حال پیشبینی آینده اقتصادی است.
و این فقط خستهکننده نیست.
میتواند باعث شود تصمیمهای مالی، فضای ذهنی بیشتری از آنچه واقعاً ارزششان را دارند اشغال کنند.
چرا بعضی خریدها ناگهان فوری به نظر میرسند؟
در شرایط تورمی، تفاوت میان نیاز و ترس از گرانتر شدن میتواند مبهم شود.
فرض کنید چیزی را واقعاً لازم ندارید، اما با خودتان میگویید:
«فعلاً میتوانم نخرم، ولی شاید ماه بعد دیگر نتوانم.»
در اینجا خرید دیگر فقط پاسخ به یک نیاز نیست؛ تبدیل میشود به نوعی تلاش برای محافظت در برابر آینده.
پژوهش درباره رفتار مصرفکننده در دورههای تورم و کمبود نیز نشان داده است که فشار مالی و کمیابی میتوانند هم رفتارهای برنامهریزیشده و هم رفتارهای تکانهای مانند خرید هراسان یا انباشتن کالا را افزایش دهند.
اما اینجا یک نکته مهم وجود دارد:
هر خرید در این شرایط الزاماً «خرید هیجانی» نیست.
ممکن است فرد براساس تجربه واقعی گذشته، منطقی تشخیص دهد که خرید یک نیاز ضروری در زمان فعلی برایش بهصرفهتر است.
مشکل از جایی شروع میشود که ترس از آینده بهقدری شدید شود که تقریباً هر تصمیمی را به یک وضعیت اضطراری تبدیل کند.
در آن نقطه، تصمیم مالی دیگر فقط درباره پول نیست؛ درباره احساس امنیت است.
«صرفهجویی» همیشه به معنای سلامت مالی نیست
در شرایط سخت اقتصادی، توصیههایی مثل «کمتر خرج کن» یا «بیشتر پسانداز کن» ممکن است خیلی ساده به نظر برسند.
اما برای فردی که بخش عمده درآمدش صرف نیازهای ضروری میشود، ممکن است فضای زیادی برای کاهش هزینه وجود نداشته باشد.
ممکن است فردی قبلاً چندین بار هزینههای غیرضروری را حذف کرده باشد و باز هم دخل و خرجش با هم نخواند.
در چنین شرایطی، گفتن «باید بهتر مدیریت کنی» نهتنها کمکی نمیکند، بلکه ممکن است احساس شکست یا تقصیر ایجاد کند.
پژوهشهای جهانی درباره تورم نیز نشان میدهند که فشار ناشی از افزایش قیمتها بهطور مساوی میان مردم توزیع نمیشود؛ خانوارهایی که سهم بیشتری از درآمدشان را صرف نیازهای ضروری میکنند، معمولاً آسیبپذیرترند. یک مرور گسترده در The Lancet Global Health نیز نشان داده است که تورم بالا با پیامدهای منفی مختلف برای سلامت مرتبط است و اثر آن در گروههای اجتماعی-اقتصادی مختلف یکسان نیست.
بنابراین، سلامت اقتصادی در شرایط دشوار را نباید با یک استاندارد ثابت سنجید.
برای یک نفر، سلامت مالی میتواند به معنای ساختن پسانداز باشد؛ برای فرد دیگری، ممکن است فقط به معنای عبور از یک ماه سخت بدون ایجاد بدهی جدید باشد.
و این دو از نظر ارزش انسانی هیچ تفاوتی ندارند.
شاید اولین قدم، جدا کردن «مسئله مالی» از «احساس اضطراب» باشد
وقتی قیمتها مدام تغییر میکنند، ممکن است همه چیز به یک نگرانی واحد تبدیل شود:
«وضعیت مالیام خراب است.»
اما این جمله خیلی کلی است.
ممکن است مسئله واقعی یکی از اینها باشد:
هزینههای ضروری بالا رفتهاند.
درآمد کافی نیست.
آینده درآمد مشخص نیست.
یک هزینه پیشبینینشده ایجاد شده.
یا فقط دائماً از این میترسیم که شرایط بدتر شود.
این تفکیک مهم است، چون همه این مشکلات با یک راهکار حل نمیشوند.
گاهی مسئله واقعاً کمبود منابع است و هیچ تکنیک روانشناختی نمیتواند آن را ناپدید کند.
گاهی مسئله این است که فرد در میان چند هزینه مختلف گیر کرده و نمیداند کدام را باید در اولویت قرار دهد.
و گاهی مشکل اصلی، حجم بالای نگرانی درباره چیزی است که فعلاً هیچ کنترل مستقیمی بر آن نداریم.
شناخت تفاوت میان این وضعیتها میتواند کمک کند انرژی ذهنی را دقیقتر خرج کنیم.
وقتی نمیتوانی شرایط اقتصادی را تغییر بدهی، قرار نیست خودت را مقصر بدانی
این شاید مهمترین بخش هر بحث درباره wellness اقتصادی باشد.
ممکن است شرایط مالی فرد به عواملی وابسته باشد که خارج از کنترل او هستند: تورم، کاهش ارزش پول، هزینههای درمان، مسئولیت خانوادگی، بیکاری، جنگ، محدودیتهای شغلی یا تغییر ناگهانی قیمتها.
در چنین شرایطی، اینکه فرد نتواند به استانداردهای معمول «سلامت مالی» برسد، الزاماً به معنی بیبرنامگی یا بیکفایتی او نیست.
گاهی واقعیت این است که منابع واقعاً کافی نیستند.
گاهی فرد تمام تلاشش را میکند و باز هم نمیتواند آنطور که میخواهد پسانداز کند، سرمایهگذاری کند یا هزینههایش را کاهش دهد.
گاهی حتی اولویت فرد در یک دوره از زندگی، اصلاً بهبود مالی نیست؛ ممکن است درگیر سلامت، خانواده، سوگ، رابطه، تحصیل یا یک بحران دیگر باشد.
در این شرایط، سلامت اقتصادی را نباید به یک مسابقه تبدیل کرد.
قرار نیست هر کسی بتواند همه ابعاد زندگی را همزمان بهبود دهد.
اگر فعلاً فقط میتوانی هزینههای ضروری را پوشش دهی، همین وضعیت نیز بخشی از واقعیت زندگی توست.
اگر نمیتوانی پسانداز کنی، این لزوماً نشانه شکست نیست.
اگر دائماً مجبور به انتخاب میان چند نیاز ضروری هستی، مشکل الزاماً از نحوه تصمیمگیری تو نمیآید؛ ممکن است مسئله اصلی فشار واقعی منابع باشد.
و اگر در حال حاضر هیچ امکان جدی برای تغییر شرایط نداری، لازم نیست خودت را مجبور کنی وانمود کنی همهچیز تحت کنترل توست.
شاید در بعضی دورهها، سلامت اقتصادی فقط به این معنا باشد که تا حد ممکن تصمیمها را آگاهانه بگیری، خودت را برای شرایط خارج از کنترلت سرزنش نکنی و از مقایسه زندگی خودت با استانداردهای غیرواقعی فاصله بگیری.
سلامت مالی همیشه به معنای بهتر شدن شرایط مالی نیست
در یک اقتصاد بیثبات، ممکن است فرد نتواند درآمدش را افزایش دهد.
ممکن است قدرت خریدش کاهش پیدا کند.
ممکن است نتواند برای آینده با دقت برنامهریزی کند.
و حتی ممکن است تمام تلاشش را بکند اما هنوز احساس امنیت اقتصادی نداشته باشد.
در چنین شرایطی، شاید تعریف واقعبینانهتری از wellness اقتصادی لازم داشته باشیم.
سلامت مالی همیشه به این معنی نیست که بیشتر داشته باشیم.
گاهی یعنی بدانیم چه چیزی در توان ماست و چه چیزی نیست.
بدانیم کدام تصمیمها واقعاً اهمیت دارند.
بدانیم کدام نگرانیها به اقدامی منجر میشوند و کدام فقط انرژی ذهنی ما را مصرف میکنند.
و مهمتر از همه، بدانیم ارزش و موفقیت ما با میزان پولی که در یک دوره ناپایدار در اختیار داریم، یکی نیست.
چون گاهی مسئله این نیست که نمیدانیم با پولمان چه کنیم. مسئله این است که داریم در اقتصادی تصمیم میگیریم که خودش دائماً در حال تغییر کردن است.