قانون 50/30/20 مالی
 omnasi journal
یک چارچوب ساده برای مدیریت پول
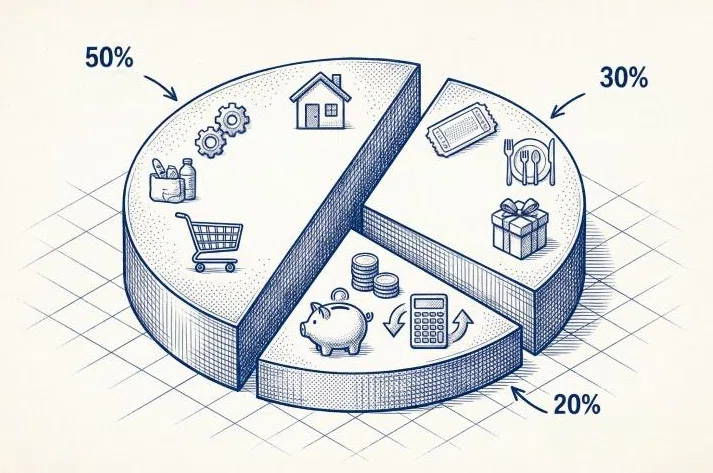
مدیریت مالی لزوماً به معنای حذف همهی لذتهای زندگی یا ثبت تکتک هزینهها نیست. گاهی یک چارچوب ساده میتواند کمک کند بفهمیم درآمدمان دقیقاً کجا خرج میشود و آیا برای آینده هم چیزی باقی میماند. قانون 50/30/20 یکی از شناختهشدهترین روشها برای همین هدف است؛ روشی که درآمد پس از کسر مالیات را به سه بخش تقسیم میکند: ۵۰٪ نیازها، ۳۰٪ خواستهها و ۲۰٪ پسانداز و اهداف مالی. این چارچوب توسط الیزابت وارن و آملیا وارن تایگی در کتاب All Your Worth در سال ۲۰۰۵ مطرح و رایج شد.
۵۰٪ ؛ نیازهایی که نمیتوان بهراحتی حذفشان کرد
نیمی از درآمد در این مدل برای هزینههای ضروری در نظر گرفته میشود؛ مواردی مانند مسکن، خوراک، قبوض، حملونقل، بیمه و حداقل پرداخت بدهیها. نکتهی مهم این است که «نیاز» با «چیزی که دوست داریم داشته باشیم» یکسان نیست. برای مثال، اینترنت ممکن است برای کار ضروری باشد، اما اشتراکهای سرگرمی معمولاً در گروه خواستهها قرار میگیرند. هدف این بخش ایجاد سقفی برای هزینههای اجتنابناپذیر است؛ چون وقتی هزینههای ثابت بخش بزرگی از درآمد را مصرف کنند، ایجاد پسانداز یا واکنش به یک اتفاق پیشبینینشده دشوارتر میشود.
۳۰٪؛ جایی برای زندگی کردن
قرار نیست یک برنامهی مالی خوب تمام لذتهای زندگی را حذف کند. حدود ۳۰٪ درآمد در این مدل میتواند صرف خواستهها شود؛ از رستوران و سفر گرفته تا سرگرمی، خریدهای غیرضروری و فعالیتهایی که کیفیت زندگی را بالا میبرند. همین بخش یکی از نقاط قوت مدل است: بودجه را صرفاً به ابزاری برای «کمتر خرج کردن» تبدیل نمیکند، بلکه میان امنیت مالی و لذت امروز تعادل ایجاد میکند.
۲۰٪؛ سهم آیندهی شما
بخش سوم به پسانداز و اهداف مالی اختصاص دارد؛ از ایجاد صندوق اضطراری گرفته تا سرمایهگذاری، بازنشستگی یا کاهش بدهیهای پرهزینه. داشتن ذخیرهی نقدی اهمیت ویژهای دارد، زیرا یک هزینهی غیرمنتظره یا کاهش درآمد میتواند بدون پسانداز به استفاده از وام یا کارت اعتباری و ایجاد بدهی بیشتر منجر شود. پژوهشهای Consumer Financial Protection Bureau نیز ارتباط میان میزان پسانداز اضطراری، توانایی مواجهه با شوکهای مالی و وضعیت بهتر رفاه مالی را نشان میدهد.
اما 50/30/20 یک قانون ثابت نیست
یکی از اشتباهات رایج این است که این اعداد را نسخهای یکسان برای همه بدانیم. هزینهی مسکن، سطح درآمد، بدهی، تعداد اعضای خانواده، کشور محل زندگی و اهداف مالی میتوانند این نسبتها را کاملاً تغییر دهند. اگر در شرایطی هستید که هزینههای ضروری بیش از ۵۰٪ درآمدتان است، رسیدن به این نسبت نباید به یک منبع استرس تبدیل شود. حتی پساندازهای کوچک نیز میتوانند به ایجاد امنیت مالی کمک کنند.
در واقع، ارزش اصلی 50/30/20 در خودِ عددها نیست؛ در ایجاد یک تصویر روشن از رابطهی شما با پول است. یک بودجهی مناسب باید نشان دهد آیا امروز کنترل هزینهها را در اختیار دارید، آیا توان مقابله با یک شوک مالی را دارید و آیا برای اهداف آینده حرکت میکنید؛ مؤلفههایی که در تعریف «رفاه مالی» نیز اهمیت دارند.
50/30/20 را بهتر است نقطهی شروع بدانیم، نه قانون زندگی. هدف نهایی، پیدا کردن نسبتی است که هم با واقعیت اقتصادی شما سازگار باشد و هم به جای ایجاد محدودیت دائمی، امنیت و آزادی انتخاب بیشتری برای آینده ایجاد کند.